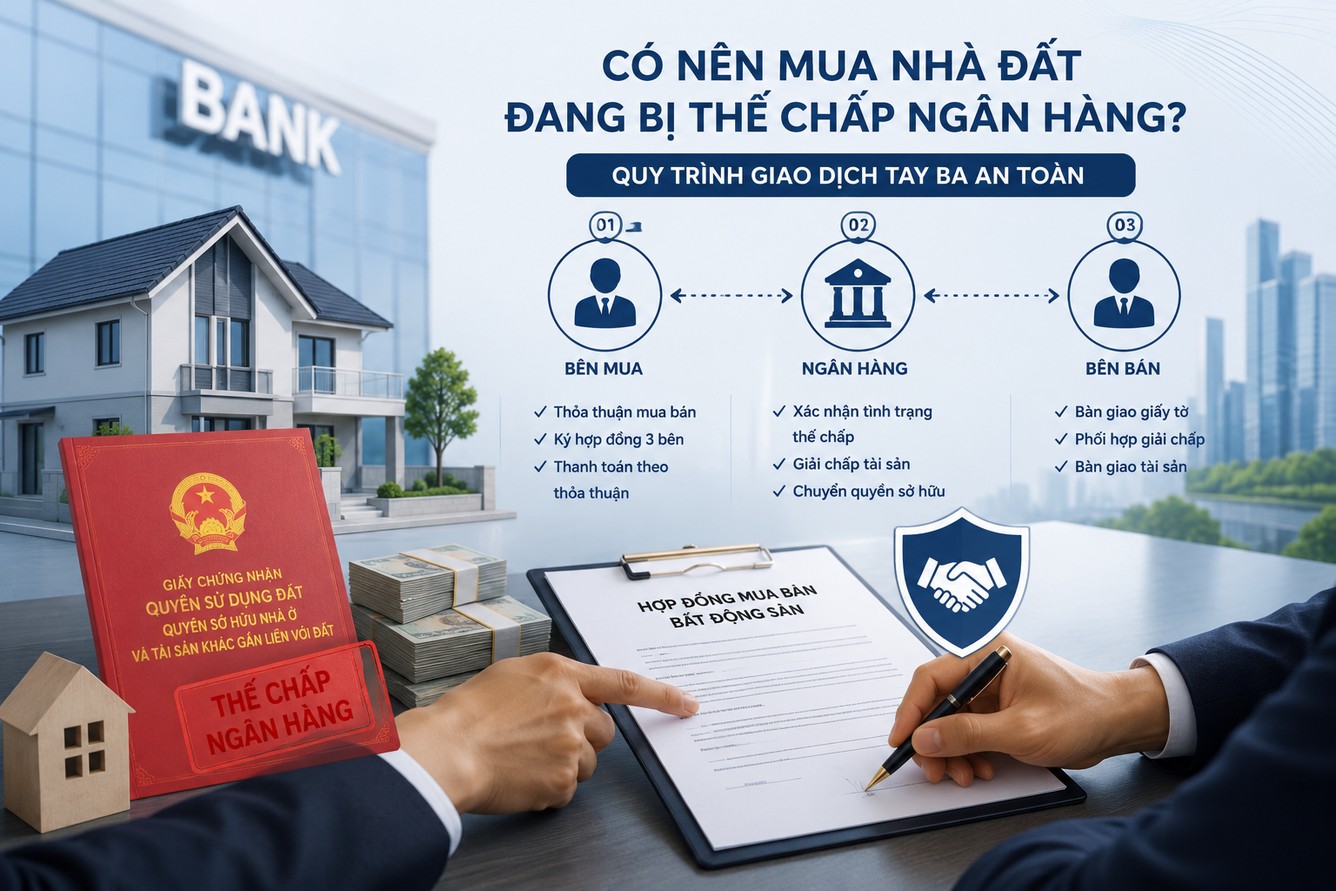
Một căn nhà mặt phố tại Thủy Nguyên, một lô đất tại An Dương, hay một căn hộ ở trung tâm nội thành Hải Phòng — điểm chung của nhiều tài sản đang rao bán giá tốt hơn thị trường từ 5-10% chính là chúng đang cắm sổ tại ngân hàng. Người bán cần tiền gấp để đáo hạn, để xử lý dòng tiền kinh doanh, hoặc đơn giản là muốn bán nhanh nên chấp nhận giảm giá.
Nghe thì hấp dẫn, nhưng phần lớn người mua lại chùn tay ngay khi biết sổ đỏ đang nằm trong két sắt ngân hàng. Họ sợ mất cọc, sợ giao dịch viết tay không có giá trị, sợ chủ nhà ôm tiền rồi biến mất. Những lo ngại này không sai. Nhưng chúng chỉ đúng khi người mua giao dịch theo kiểu tự phát, tin tưởng cảm tính vào lời hứa miệng của bên bán.
Sự thật là mua bán nhà đất đang thế chấp hoàn toàn hợp pháp và có thể thực hiện an toàn tuyệt đối, miễn là các bên đi đúng quy trình giao dịch ba bên có sự tham gia trực tiếp của ngân hàng. Bài viết này sẽ phân tích rõ bản chất pháp lý, chỉ ra những cú lừa kinh điển khiến người mua mất trắng tiền cọc, và trình bày từng bước cụ thể của quy trình tay ba đang được áp dụng phổ biến hiện nay.
Bản chất pháp lý và những “cú lừa” kinh điển khi mua đất đang cắm ngân hàng
Về nguyên tắc, khi một tài sản đang thế chấp tại ngân hàng, quyền định đoạt của chủ sở hữu đối với tài sản đó bị hạn chế. Chủ nhà không thể tự ý ký hợp đồng chuyển nhượng, không thể tự ý công chứng sang tên, trừ khi được bên nhận thế chấp — tức ngân hàng — đồng ý bằng văn bản. Đây là điểm mấu chốt mà rất nhiều người mua nhà bỏ qua.
Rủi ro lớn nhất, và cũng phổ biến nhất, là việc bên bán chiếm dụng tiền cọc. Kịch bản thường gặp: người bán nhận cọc 200-300 triệu đồng bằng giấy viết tay, cam kết sẽ dùng số tiền này để giải chấp một phần dư nợ, sau đó tiến hành công chứng. Nhưng khi cầm tiền trong tay, họ lại mang đi trả nợ chỗ khác, đầu tư việc khác, hoặc rơi vào tình trạng đứt gãy dòng tiền không còn khả năng xoay xở. Kết quả là tài sản vẫn nằm nguyên trong diện thế chấp, còn người mua thì mất cọc, kiện tụng kéo dài mà chưa chắc đòi lại được đủ tiền.
Chiêu trò thứ hai tinh vi hơn: dùng sổ đỏ giả hoặc bản photo công chứng để tạo lòng tin, trong khi bản chính đang bị ngân hàng giữ vì thế chấp một khoản vay lớn hơn nhiều so với những gì bên bán tiết lộ. Có trường hợp tài sản đã bị thế chấp chồng, hoặc đang vướng tranh chấp ranh giới, lối đi chung với hàng xóm mà bên bán cố tình giấu nhẹm để chốt giao dịch cho nhanh.
Chưa kể, một số căn nhà từng có chủ nợ khác ngoài ngân hàng — vay nóng, vay tín dụng đen — và tài sản đã âm thầm bị người thứ ba yêu cầu phong tỏa tài sản thông qua tòa án. Nếu người mua không kiểm tra kỹ mà chỉ tin lời chủ nhà, rủi ro pháp lý có thể kéo dài nhiều năm sau khi đã xuống tiền.
Điều kiện tiên quyết để giao dịch nhà đất thế chấp diễn ra hợp pháp
Trước khi bàn đến quy trình cụ thể, cần xác định rõ hai điều kiện bắt buộc. Thiếu một trong hai, giao dịch coi như không thể tiến hành an toàn.
Thứ nhất, phải có sự đồng ý bằng văn bản của ngân hàng đang nhận thế chấp. Không phải cứ chủ nhà đồng ý bán là xong — ngân hàng mới là bên nắm giữ bản chính giấy chứng nhận quyền sử dụng đất, và họ chỉ đồng ý ký xác nhận cho phép chuyển nhượng khi khoản nợ được tất toán đầy đủ, hoặc có phương án trả nợ được ngân hàng chấp thuận trước.
Thứ hai, tài sản không được nằm trong diện kê biên thi hành án, không dính tranh chấp ranh giới, tường bao, lối đi tại địa phương. Người mua nên chủ động lên phòng tài nguyên môi trường hoặc văn phòng đăng ký đất đai cấp huyện để xin trích lục thông tin quy hoạch, tình trạng pháp lý thửa đất, tránh trường hợp mua phải tài sản đang có “vết đen” mà chính chủ nhà cũng chưa xử lý dứt điểm.
Khi cả hai điều kiện này được xác nhận rõ ràng, giao dịch mới có cơ sở để triển khai theo mô hình ba bên.
Quy trình giao dịch ba bên an toàn tuyệt đối (Bên bán – Bên mua – Ngân hàng)
Đây là phần quan trọng nhất. Quy trình này đang được nhiều ngân hàng thương mại tại Hải Phòng áp dụng khi hỗ trợ khách hàng xử lý các khoản vay thế chấp bất động sản, đặc biệt tại những khu vực có giao dịch sôi động như Thủy Nguyên hay An Dương, nơi nhiều nhà đầu tư đang tìm mua đất nền, nhà phố giá tốt.
Bước 1: Kiểm tra pháp lý hồ sơ gốc và xác minh tại ngân hàng
Người mua cần yêu cầu bên bán cung cấp bản sao hợp đồng thế chấp và thông tin chi nhánh ngân hàng đang quản lý khoản vay. Sau đó, thay vì chỉ nghe bên bán kể lại số dư nợ, người mua nên trực tiếp cùng bên bán đến ngân hàng, hoặc yêu cầu ngân hàng xác nhận bằng văn bản về:
- Số dư nợ gốc và lãi tính đến thời điểm hiện tại.
- Tình trạng pháp lý tài sản: có đang bị phong tỏa bổ sung, có đồng thế chấp với khoản vay khác hay không.
- Khả năng đồng ý cho chuyển nhượng nếu khoản vay được tất toán.
Bước này giúp loại bỏ hoàn toàn tình trạng người mua bị lừa bởi con số dư nợ “ảo” mà bên bán tự khai.
Bước 2: Ký thỏa thuận hợp tác ba bên (biên bản phong tỏa tài khoản)
Sau khi xác minh xong, ba bên — người bán, người mua, ngân hàng — sẽ cùng ký một biên bản thỏa thuận ba bên, trong đó quy định rõ:
- Số tiền người mua sẽ chuyển để tất toán khoản vay.
- Tài khoản nhận tiền là tài khoản phong tỏa do chính ngân hàng quản lý, không phải tài khoản cá nhân của bên bán.
- Cam kết của ngân hàng: sau khi nhận đủ tiền tất toán, sẽ tiến hành thủ tục giải chấp và trả lại bản chính sổ đỏ trong một khung thời gian cụ thể.
Đây chính là “chốt chặn” quan trọng nhất giúp người mua không còn phải lo sợ cảnh tiền mất mà sổ vẫn chưa được giải chấp, bởi dòng tiền lúc này hoàn toàn nằm dưới sự kiểm soát của ngân hàng, không chảy qua tay bên bán.
Bước 3: Thanh toán đợt 1 (tất toán dư nợ) và tiến hành xóa thế chấp
Người mua chuyển khoản đúng số tiền tất toán vào tài khoản phong tỏa đã thỏa thuận. Ngân hàng xác nhận đã nhận đủ tiền, tiến hành lập hồ sơ xóa đăng ký thế chấp tại Văn phòng đăng ký đất đai. Thông thường thủ tục này mất từ 3 đến 7 ngày làm việc tùy vào từng chi nhánh và khối lượng hồ sơ đang xử lý.
Trong giai đoạn này, người mua nên giữ lại toàn bộ chứng từ chuyển khoản, biên bản xác nhận từ ngân hàng để làm căn cứ pháp lý nếu phát sinh tranh chấp sau này.
Bước 4: Ký hợp đồng chuyển nhượng chính thức tại văn phòng công chứng và thanh toán đợt 2
Sau khi tài sản đã được giải chấp, hai bên tiến hành ký hợp đồng chuyển nhượng quyền sử dụng đất tại văn phòng công chứng. Đây là thời điểm người mua thanh toán đợt tiền còn lại — phần chênh lệch giữa giá bán và số tiền đã dùng để tất toán ngân hàng ở bước 3.
Công chứng viên sẽ kiểm tra lại một lần nữa tình trạng pháp lý tài sản ngay tại thời điểm ký, đảm bảo sổ đỏ đã sạch, không còn ràng buộc với bất kỳ tổ chức tín dụng nào.
Bước 5: Nộp hồ sơ sang tên sổ đỏ, sổ hồng chính chủ
Bước cuối cùng là nộp hồ sơ tại Văn phòng đăng ký đất đai để hoàn tất thủ tục sang tên. Người mua chính thức đứng tên trên giấy chứng nhận quyền sử dụng đất, kết thúc toàn bộ giao dịch.
| Giai đoạn | Bên thực hiện | Kết quả |
|---|---|---|
| Xác minh dư nợ, pháp lý | Ngân hàng xác nhận | Biết chính xác số tiền cần tất toán |
| Ký biên bản ba bên | Bên bán – Bên mua – Ngân hàng | Ràng buộc trách nhiệm rõ ràng |
| Tất toán qua tài khoản phong tỏa | Bên mua chuyển tiền | Ngân hàng giải chấp tài sản |
| Công chứng hợp đồng | Bên bán – Bên mua | Chuyển nhượng chính thức |
| Sang tên sổ đỏ | Văn phòng đăng ký đất đai | Bên mua đứng tên hợp pháp |
Kinh nghiệm xương máu khi làm việc với ngân hàng và văn phòng công chứng
Trường hợp số tiền mua nhà nhỏ hơn số tiền chủ nhà đang nợ ngân hàng là tình huống khá phổ biến, đặc biệt với những căn nhà từng được định giá cao để vay vốn kinh doanh. Khi đó, bên bán buộc phải tự bù thêm phần chênh lệch bằng nguồn tiền khác để tất toán đủ dư nợ trước khi giải chấp. Người mua tuyệt đối không nên ứng trước phần chênh lệch này cho bên bán dưới bất kỳ hình thức nào nếu chưa có cam kết pháp lý ràng buộc, vì đây chính là kẽ hở khiến nhiều người mất tiền oan.
Về phí phạt trả nợ trước hạn, hầu hết các ngân hàng đều áp dụng mức phí này khi khách hàng tất toán khoản vay trước thời hạn cam kết trong hợp đồng tín dụng, dao động phổ biến từ 1-3% trên số dư nợ trả trước. Khoản phí này về nguyên tắc thuộc trách nhiệm của bên bán, vì đây là hợp đồng vay giữa họ với ngân hàng. Tuy nhiên trên thực tế, hai bên vẫn thường đàm phán để chia sẻ hoặc trừ trực tiếp vào giá bán, miễn là điều khoản này được ghi rõ trong biên bản thỏa thuận ba bên ngay từ đầu, tránh cãi vã vào phút chót.
Thời gian giải chấp trung bình dao động từ 3 đến 10 ngày làm việc tùy ngân hàng, riêng với những khoản vay có giá trị lớn hoặc tài sản đồng thế chấp cho nhiều khoản vay khác nhau thì thời gian có thể kéo dài hơn. Người mua nên yêu cầu ghi rõ trong biên bản ba bên: nếu quá thời hạn cam kết mà bên bán không phối hợp giải chấp, hoặc cố tình trì hoãn không hợp tác, người mua có quyền đơn phương chấm dứt giao dịch và được hoàn lại toàn bộ số tiền đã chuyển vào tài khoản phong tỏa, kèm theo khoản bồi thường tương ứng với điều khoản phạt hợp đồng đã thỏa thuận trước. Đây là điều khoản sống còn, quyết định việc bên mua có thực sự nắm đằng chuôi hay không nếu chẳng may bên bán lật kèo giữa chừng.
Lời kết
Mua nhà đất đang thế chấp ngân hàng không phải canh bạc may rủi. Đó là một giao dịch có thể kiểm soát hoàn toàn nếu người mua hiểu đúng bản chất và kiên quyết đi theo quy trình ba bên có ngân hàng đứng ra bảo trợ dòng tiền. Cái giá tốt hơn thị trường 5-10% hoàn toàn xứng đáng để theo đuổi, miễn là người mua không vì ham rẻ mà chấp nhận đặt cọc viết tay, chuyển tiền trực tiếp cho chủ nhà mà bỏ qua vai trò của ngân hàng và văn phòng công chứng.
Nguyên tắc cốt lõi cần nhớ: mọi khoản tiền tất toán dư nợ đều phải đi qua tài khoản phong tỏa do ngân hàng quản lý, mọi cam kết đều phải bằng văn bản có chữ ký ba bên, và mọi bước giải chấp, công chứng, sang tên đều cần được xác minh tại cơ quan có thẩm quyền trước khi thanh toán đợt cuối. Giữ vững nguyên tắc này, rủi ro chiếm đoạt tiền cọc gần như được loại bỏ hoàn toàn.